.jpg)
Laienemist tähistatakse tavaliselt kui edukuse parimat märki. Rohkem kliente, täiendavad teenussuunad, uued töötajad ja kasvav töökoormus viitavad kõik tervele ettevõttele. Kuid paljud teenusettevõtted avastavad, et operatiivne kasv saabub kiiremini kui finantskontroll. Meeskonnad muutuvad hõivatumaks, tulu kasvab, kuid selgus kulude, marginaalide ja rahavoo osas hoopis nõrgeneb paranemise asemel.
See ebakoht tekitab juhtkonna tasandil pingeid. Prognoosimine muutub ebamugavaks. Eelarved tunduvad habrasteks. Strateegiline planeerimine aeglustub, sest juhid ei ole enam kindlad otsuseid suunavates numbrites. Neid väljakutseid põhjustab harva nõrk nõudlus või halb teostus. Tavaliselt on need sümptomid süsteemidest, mis ei suutnud tegevustega sammu pidada.
Kuidas kasv jõuab ette finantsjärelevalvest
Varajases staadiumis ettevõtted haldavad finantse sageli väikese raamatupidamistarkvara, tabelarvutuste ja manuaalsete aruannetega. Tegevuse laienedes keerukus korrutub. Uued projektid nõuavad erinevaid mehitamismudeleid. Hanged suurenevad. Palgafond kasvab kiiresti. Arveldusstruktuurid mitmekesistuvad. Kui neid elemente jälgitakse eraldiseisvatel platvormidel, muutub finantsiline nähtavus killustatuks.
Finantsmeeskonnad toetuvad toimivuse mõistmiseks andmete eksportimisele ja kooskõlastamisele. Projektijuhid ei näe reaalajas kulusid. Müügimeeskonnad sõlmivad tehinguid ilma praeguse marginaali ülevaateta. Juhtkond vaatab ajaloolisi ülevaateid reaalajas mõõdikute asemel. Ettevõte liigub edasi, kuid finantsjärelevalve jääb maha.
Vaiksed riskid tiheda tegevuse taga
Kui finantskontroll mureneb, koguneb risk vaikselt. Arved saadetakse välja hilinemisega, sest üleandmisandmed saabuvad aeglaselt. Arveldatav töö jääb kajastamata, kuna tööaja logid on puudulikud. Kulude ületamine muutub erandi asemel rutiiniks. Hangel puuduvad piirded. Iga probleem võib eraldiseisvana näida tühine, kuid koos suruvad need marginaale kokku ja destabiliseerivad rahavoogu.
Kannatab ka klientide usaldus. Arveldusvaidlused tihenevad. Maksetsüklid pikenevad. Teenusmeeskonnad kogevad frustratsiooni, kui finantsprobleemid katkestavad muidu edukad koostööd.
Miks teenusettevõtted on eriti haavatavad
Teenusettevõtted toimivad tööjõu, ajakava, materjalide ja kliendikohustuste tiheda koordineerimise alusel. Rakendatuse määrad määravad tulususe. Mahu muutused mõjutavad tulusid. Viivitused suurendavad kulusid. Ilma süsteemideta, mis sidusid neid tegureid reaalajas finantsidega, kaotavad juhid võime tegevusi täpselt juhtida.
Töötajate arvu kasvades ja geograafilise haarde laienedes mitteametlikud kontrollimehhanismid kokku varisevad. Kinnitamised aeglustuvad. Eelarveline vastutus nõrgeneb. Juhid sõltuvad struktureeritud töövoogude asemel käsitsi kontrollimisest.
Raamatupidamistööriistadest operatiivsete finantssüsteemideni
Tavapärane raamatupidamistarkvara registreerib tehinguid tagantjärele. Kaasaegne kasv nõuab midagi ennetavamat. Finantskontroll sõltub operativandmete — projektide, ülesannete, ajajälgimise, laoseisu ja kinnituste — otsesest sidumisest tulude ja kuludega.
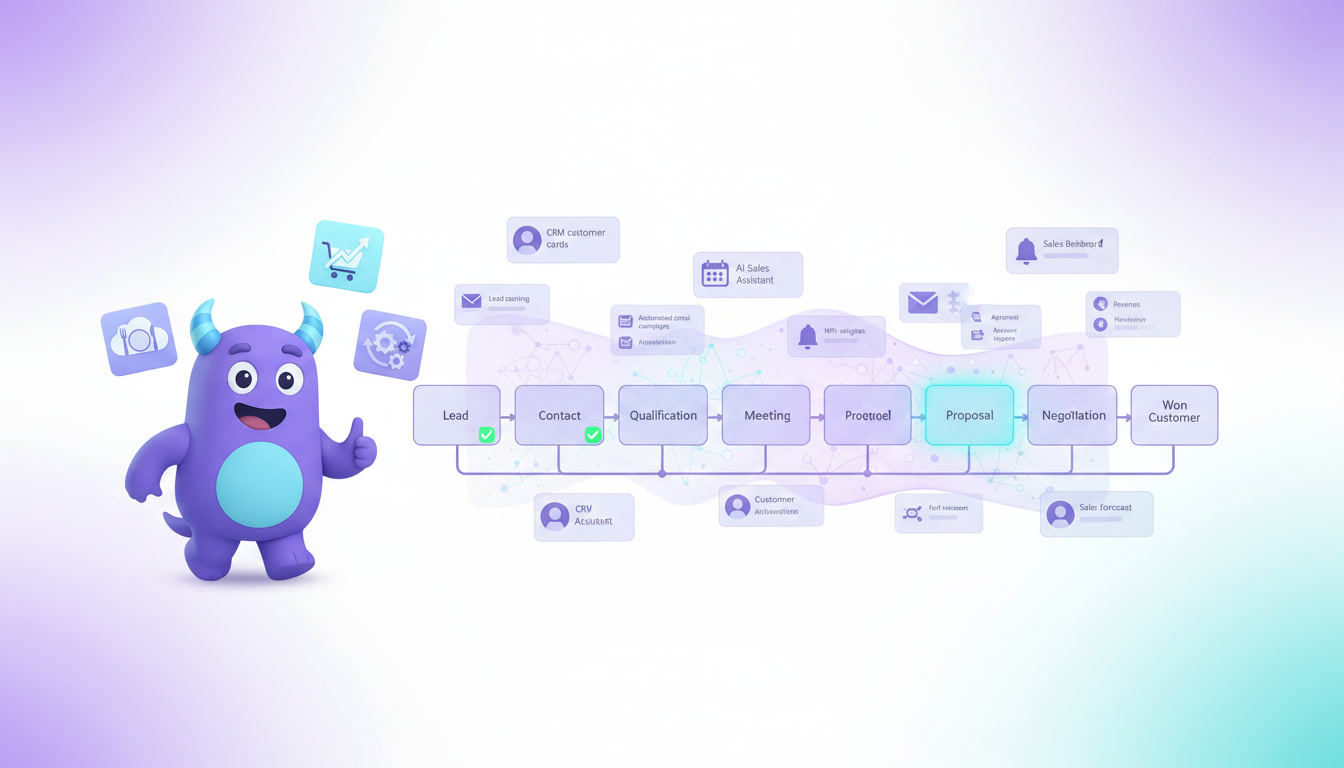
Integreeritud platvormid ühendavad CRM-i, tegevused, finantsid, ajakavad ja aruandluse ühises keskkonnas. Töö edenedes uuenevad kulud automaatselt. Arved käivituvad etappide täitmisel. Töölauad kajastavad praegust toimivust, mitte kuu vanuseid numbreid.
See muutus võimaldab juhtidel varakult kurssi korrigeerida. Mittepiisavalt tulemuslikud projektid märgistatakse. Värbamine viiakse vastavusse töökoormusega. Hinnastamismudelid kohanduvad reaalsete teostuskulude põhjal.
Juhtkonna otsustuskoht
Enamik juhte tunneb selle etapi ära siis, kui prognoosimine muutub stressirohkeks, nõukogu aruandlus võtab kauem aega kui peaks ja ootamatud kulud ilmuvad liiga sageli. Need on märgid, et kasv on ületanud ettevõtte finantstaristu.
Organisatsioonid, kes investeerivad varakult integreeritud süsteemidesse, stabiliseerivad marginaale, lühendavad sulgemistsükleid ja taastavad kindluse planeerimises. Need, kes viivitavad, põrkuvad sageli kokku ootamatute rahaliste piirangute või tulususšokkidega, mis sunnivad tegema kiirustatud muudatusi.
Kokkuvõte
Operatiivne kasv ilma finantskontrollita on skaleeruva teenusettevõtte jaoks üks ohtlikumaid etappe. Tegevus suureneb, kuid nähtavus väheneb. Tulu kasvab, kuid kindlustunne mureneb.
Ühendades finantsid igapäevaste tegevustega ühtsete süsteemide kaudu, muudavad ettevõtted kasvu kontrollitud ja etteaimatavaks strateegiaks, mitte hasartmänguks. Finantsiline selgus saab aluseks, mis toetab pikaajalist laienemist.
.jpg)